金属成形机床制造 景气持续、制造升级与国产崛起的自动化设备行业研究报告
一、行业概况:金属成形机床是制造升级的关键装备
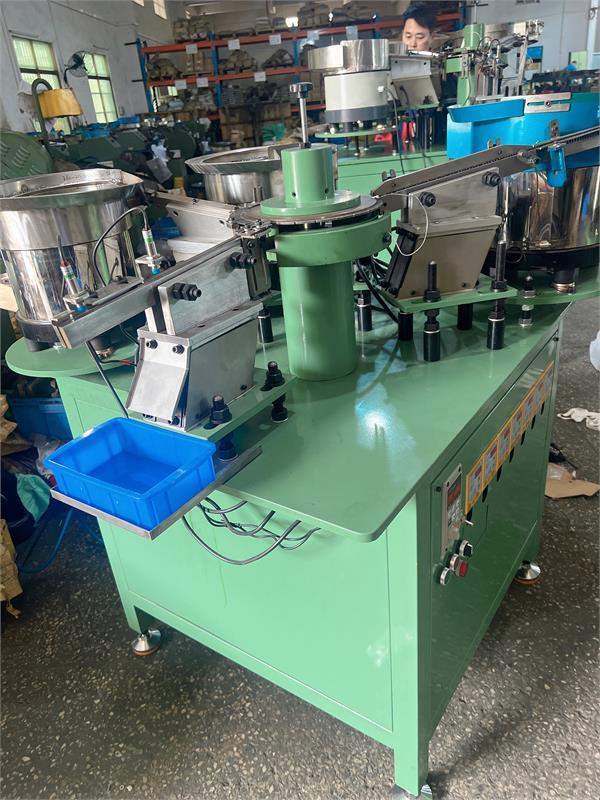
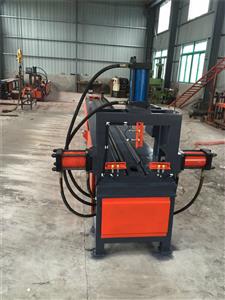
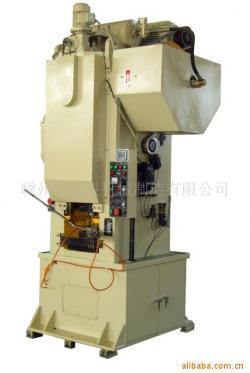
金属成形机床是指对金属坯料施加压力使其产生塑性变形,从而获得所需形状、尺寸和性能的机床,主要包括锻压机床、冲压机床、折弯机、剪切机等。作为装备制造业的“工作母机”之一,金属成形机床广泛应用于汽车、航空航天、家电、3C电子、新能源、轨道交通等领域,其技术水平直接决定了下游产品的精度、性能和制造效率。
在自动化设备行业整体景气的背景下,金属成形机床制造正经历从传统机械向数控化、智能化、柔性化方向的深刻变革,制造升级与国产替代成为行业发展的主旋律。
二、景气持续:下游需求多点开花,行业景气度高位运行
1. 汽车行业:轻量化与新能源带动冲压设备需求
汽车制造是金属成形机床最大的下游应用领域。随着新能源汽车渗透率持续提升,车身轻量化需求推动高强钢、铝合金等材料的广泛应用,对高速精密冲压线、热成形生产线、大型多工位压机等设备提出更高要求。动力电池壳体、电机铁芯等零部件制造也对精密成形设备形成强劲拉动。
2. 航空航天与军工:高端锻压设备需求刚性
航空航天领域对大型模锻压机、精密锻造设备的需求具有刚性特征,国产大飞机产业链的逐步成熟将持续释放高端成形装备需求。军工领域对钛合金、高温合金等难变形材料的成形需求同样为高端锻压设备提供了稳定市场。
3. 家电与3C电子:更新需求与自动化改造并举
家电行业进入更新换代周期,智能化、高端化产品占比提升,带动精密冲压和自动化冲压生产线需求。3C电子领域对小型精密冲压件、连接器、结构件的需求持续增长,高速精密压力机及配套自动化设备市场空间广阔。
4. 新能源与轨道交通:新兴领域贡献增量
光伏支架、风电构件、储能设备结构件等新能源领域对折弯、剪切、冲压设备的需求快速增长。轨道交通Vehicle轻量化趋势也推动铝型材挤压、大型构件成形设备的需求。
多下游领域需求共振,金属成形机床行业景气度有望持续。据行业协会数据,近年来我国金属成形机床市场规模保持稳定增长,数控化率持续提升,行业整体运行质量改善。
三、制造升级:数控化、智能化、柔性化、绿色化四线并进
1. 数控化率持续提升
我国金属成形机床数控化率从十年前的不足30%提升至目前约50%左右,但与发达国家70%以上的水平仍有差距。随着下游对加工精度和一致性要求的提高,数控锻压机床、数控折弯机、数控转塔冲床等产品渗透率持续提升,存量设备的数控化改造也提供了可观市场。
2. 智能化与柔性化成为竞争焦点
现代金属成形机床正从单机自动化向智能成套生产线演进。伺服驱动技术、PLC控制系统、机器视觉、在线检测、远程运维等技术的集成应用,使设备具备自适应控制、故障诊断和工艺参数优化能力。柔性冲压线、机器人折弯单元、激光切割-折弯-焊接一体化产线等柔性制造方案日益成熟,满足了多品种、小批量、短交期的生产需求。
3. 绿色化推动设备更新
伺服压力机相比传统机械压力机可节能30%-50%,且噪声低、维护成本低,符合绿色制造方向。随着“双碳”政策推进和能效标准提升,伺服成形设备、节能型热处理设备等绿色产品的市场占比将逐步提高。
4. 大型化与精密化并重
一方面,汽车一体化压铸、航空航天大型模锻件等需求推动超大型成形设备(如万吨级模锻压机、大型多工位压力机)的发展;另一方面,精密电子零件、医疗器械等领域对微成形、精密冲压设备的精度要求达到微米级,推动行业向“大”与“精”两端延伸。
四、国产崛起:进口替代加速,龙头竞争力增强
1. 国产化率稳步提升
长期以来,高端金属成形机床市场由德国、日本、意大利等国际品牌主导。以合锻智能、扬力集团、亚威股份、济南二机床等为代表的国内企业,在大型冲压线、数控折弯机、精密压力机等领域取得显著突破。济南二机床为福特、通用等国际车企提供的大型高速冲压线已投入批量使用,标志着国产大型冲压设备进入国际第一梯队。
2. 核心零部件国产化取得进展
数控系统、伺服电机、高精度传感器、液压阀等核心部件的国产化是行业自主可控的关键。华中数控、广州数控等在数控系统领域持续追赶,工研精机、590等企业在伺服驱动领域形成一定竞争力,但高端数控系统和精密液压元件仍存在差距,是未来攻关重点。
3. 性价比与服务优势构建竞争力
国产金属成形机床在同等性能下价格通常比进口设备低30%-50%,且交付周期短、售后服务响应快,在中端市场已形成明显优势,并逐步向高端市场渗透。随着国内企业研发投入增加和工程经验积累,品牌认可度持续提升。
4. 出口市场拓展提供新增长极
依托性价比优势和“一带一路”沿线国家工业化需求,我国金属成形机床出口保持增长态势,出口产品从低端逐步向中高端升级,部分企业已在海外建立服务网络和生产基地。
五、行业挑战与风险提示
- 高端核心技术瓶颈:高端数控系统、精密液压元件、关键功能部件仍依赖进口,制约高端产品竞争力提升;
- 行业竞争加剧:中低端市场同质化竞争明显,价格战压力存在;
- 下游周期性波动:汽车、家电等下游行业具有周期性,可能带来需求波动;
- 人才与研发投入不足:行业高端研发人才相对稀缺,持续创新能力有待加强。
六、投资建议与展望
金属成形机床行业正受益于制造业景气延续、设备更新政策推动、新能源汽车等新兴需求拉动,以及国产替代进程加速。建议重点关注以下几类企业:一是具备大型精密冲压线和成套解决方案能力的龙头企业;二是在数控系统、伺服驱动等核心部件领域取得突破的配套企业;三是积极布局伺服压力机、激光成形设备等绿色智能产品的创新型企业。
中长期来看,随着我国制造业向高端化、智能化、绿色化方向持续升级,金属成形机床作为基础装备的战略地位将进一步凸显,行业有望在“景气持续、制造升级、国产崛起”的主线下实现高质量发展。
如若转载,请注明出处:http://www.bim-ku.com/product/99.html
更新时间:2026-11-21 18:41:42